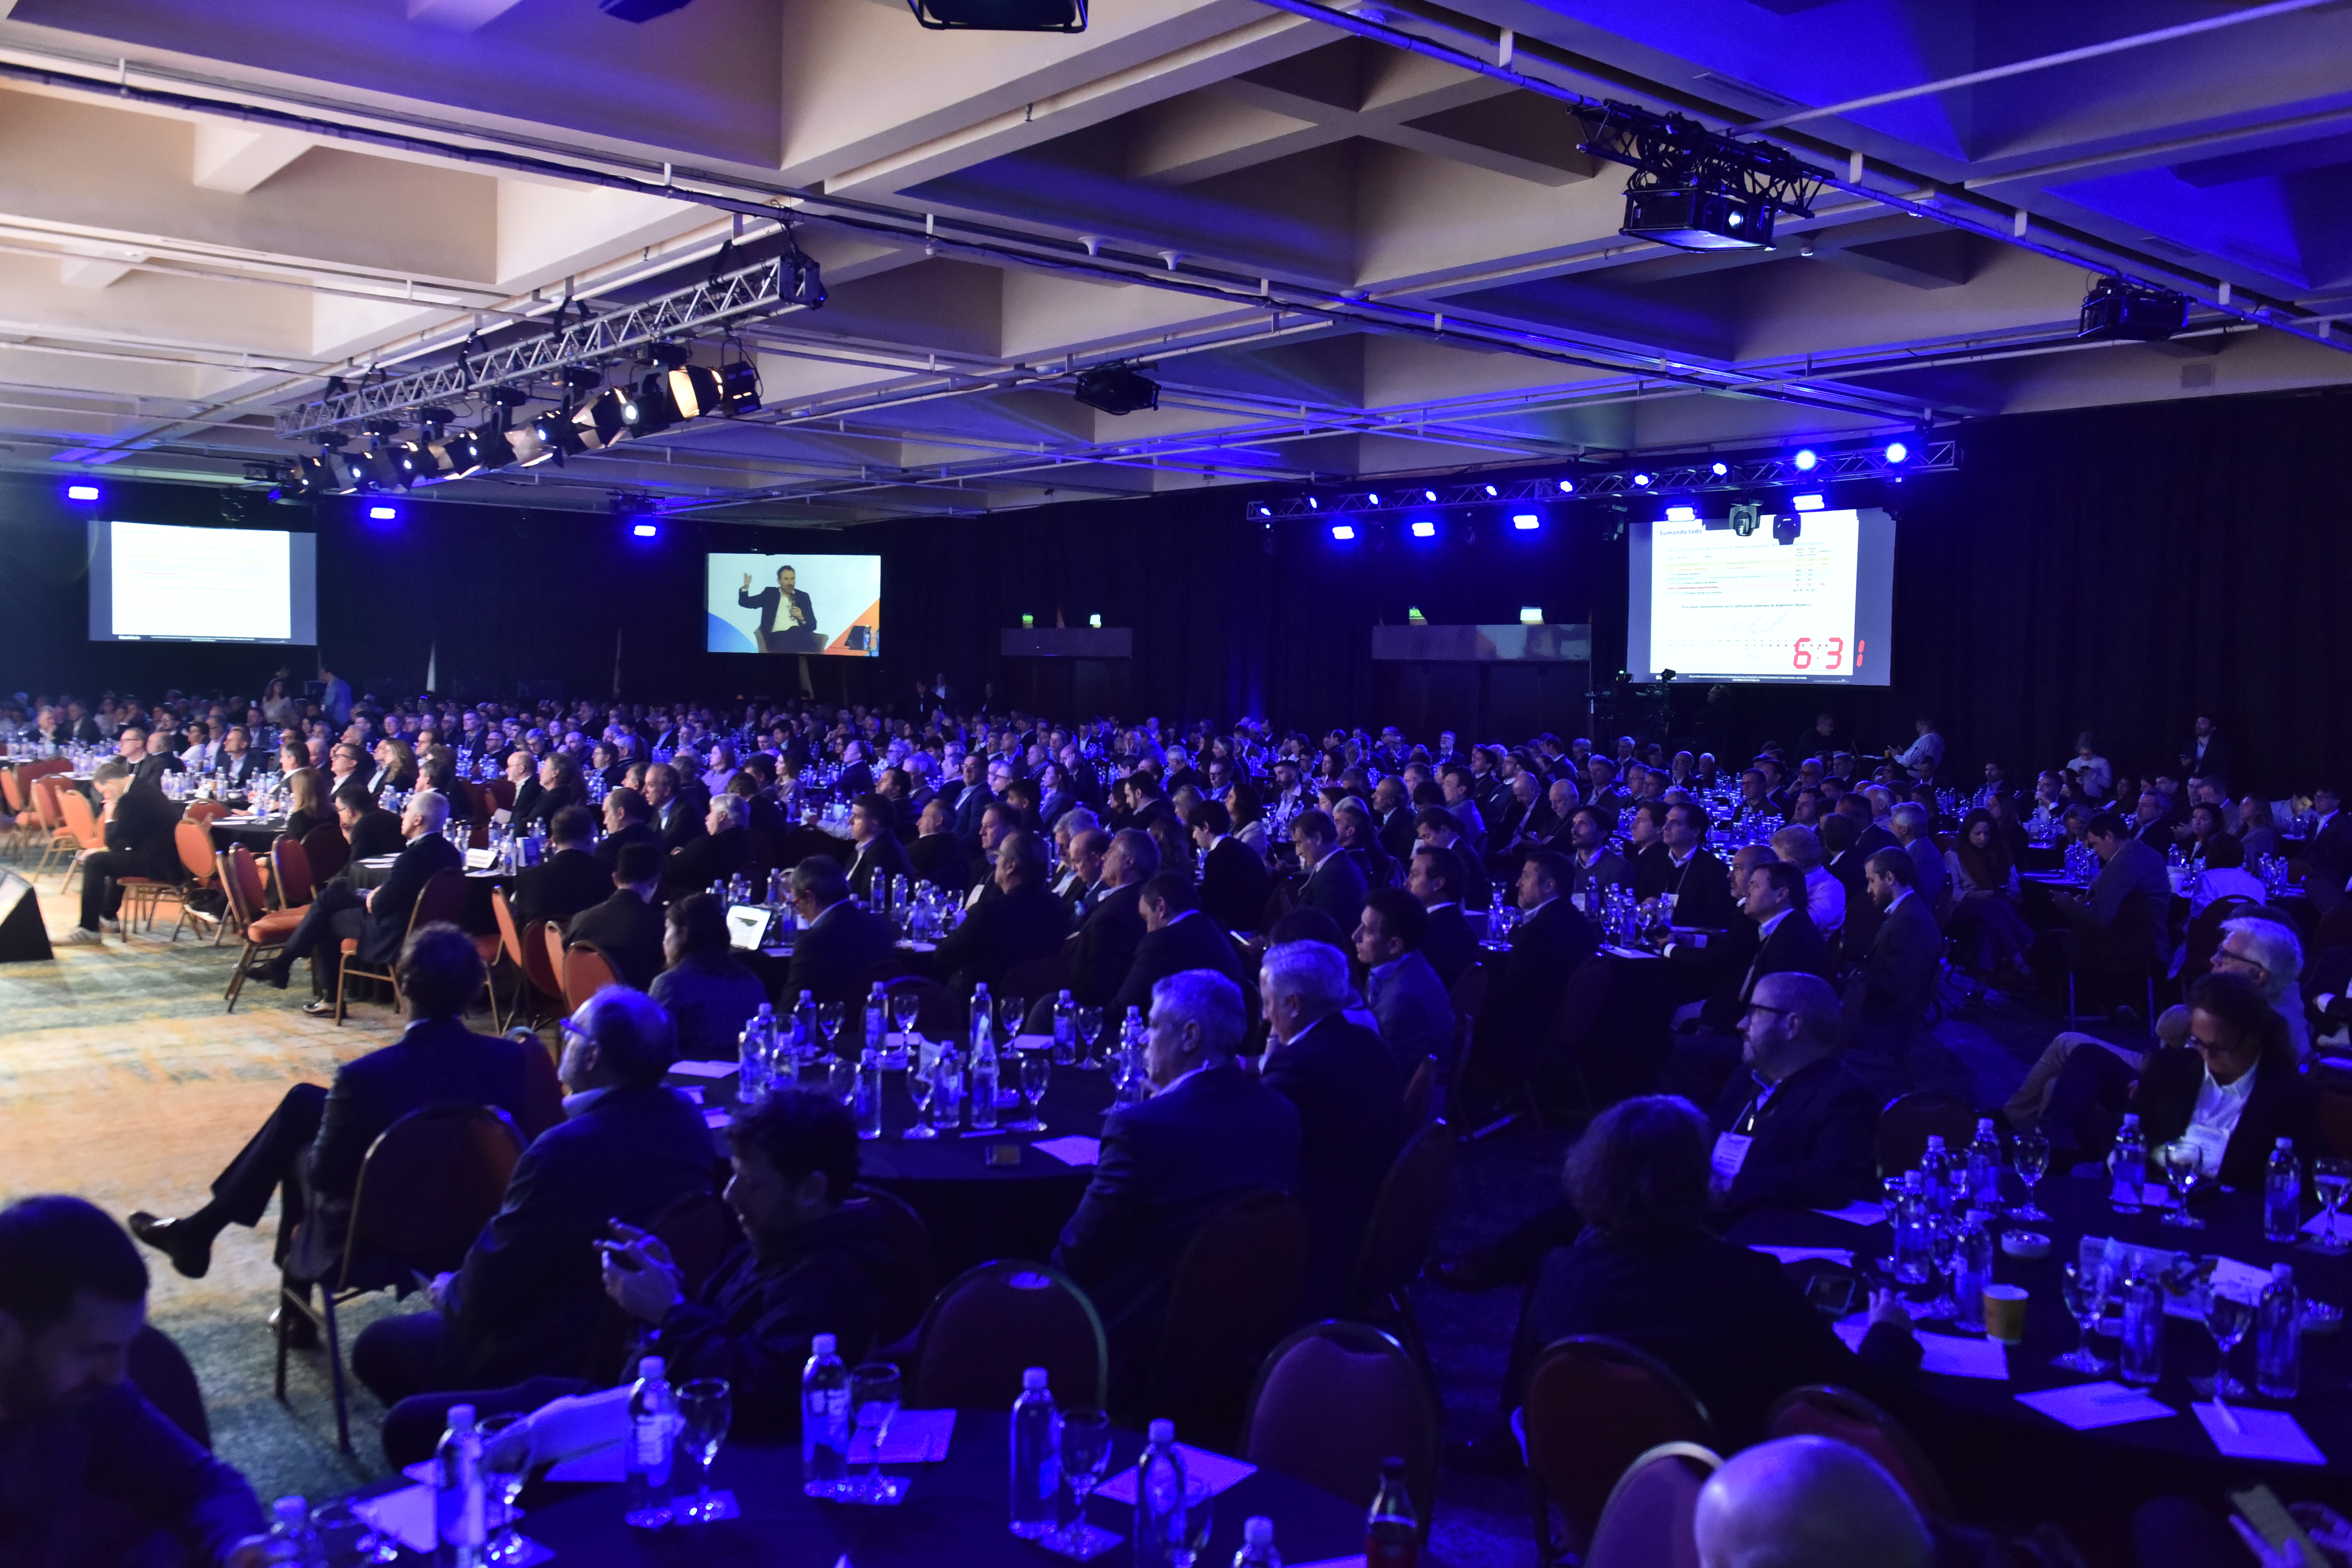
En los pasillos del Coloquio de IDEA, el diagnóstico sobre la industria manufacturera y el entramado productivo local fue tan recurrente como incómodo: el modelo económico vigente golpeó con fuerza a las pymes y a los sectores no exportadores, el Gobierno dejó en claro que no intervendrá para amortiguar ese impacto, y la responsabilidad de encontrar una salida recae sobre las propias empresas y las cámaras sectoriales. El sector privado tendrá que motorizar la reconversión productiva.
Marcela Romero, CEO de Schneider Electric para Argentina, Paraguay y Uruguay, fue directa: "El Gobierno dejó bien en claro que es algo en lo que no se va a meter, que están más preocupados con el tema macro". Esa definición, que circuló con fuerza en los márgenes del encuentro, sintetiza el escenario al que se enfrentan las empresas industriales: adaptarse sin red pública o quedar afuera.
El consenso en los pasillos fue que la Argentina debe dejar de producir en los segmentos donde no logra competitividad, particularmente frente al avance chino en manufacturas de bajo costo. La consolidación de marcas globales y la imposibilidad de competir en precio con proveedores asiáticos aceleran esa conclusión. Lo que queda en discusión es cómo hacer que el tejido pyme ?históricamente relevante para el empleo y la producción local? encuentre un lugar en el nuevo esquema de sectores ganadores: energía, minería, agro y economía del conocimiento.
La integración de las pequeñas y medianas empresas no va a venir por decreto. La alternativa que analizan los empresarios es que las grandes corporaciones dejen de pensar en términos individuales y construyan cadenas de valor más densas con sus proveedores locales. "Si empezamos a trabajar más como un ecosistema, podemos encontrar cómo el sector de las metalmecánicas ?que hoy está más golpeado? puede aportar a los proyectos que hay en Argentina", comentaron tras bambalinas del evento.
Romero subrayó que las pymes no necesitan inversiones masivas para reconvertirse: pequeñas mejoras de proceso, incorporación de sensores, robotización acotada y eficiencia energética pueden mantenerlas competitivas dentro de cadenas de valor más grandes.
En ese marco, las cámaras sectoriales aparecen como las encargadas de motorizar esa inclusión industrial. Si el Estado se retira de la articulación productiva, son las organizaciones empresariales las que deben llenar ese vacío: proponer esquemas de encadenamiento, trabajar sobre la formación de los perfiles que la industria va a necesitar y hacer propuestas concretas sobre cómo se construyen esos ecosistemas.
Dentro del debate sobre qué sectores pueden traccionar la reconversión, la economía del conocimiento aparece como un caso relevante, ya que es un sector que creció en la crisis del 2001, en la caída de 2008-2009, en el ajuste de 2018 y que hoy acumula USD 10.500 millones en exportaciones anuales con 351.000 empleos directos. Leandro Mora Alfonsín, director ejecutivo de Argencon y economista especializado en desarrollo productivo, describió esa resiliencia como estructural: "Este sector creció en todos los períodos. Pudieron cambiar las velocidades, pero siempre creció".
La razón es el bajo umbral de entrada: no requiere esperar una inversión de miles de millones de dólares ni infraestructura pesada. "Acá es conectividad a internet, gente talentosa y una computadora bien conectada, y empezás a vender para afuera en un proceso muy fluido, sin obstáculos", explicó Mora Alfonsín. Hoy, ese dinamismo se amplifica por la demanda global de soluciones de inteligencia artificial, un mercado en el que Argentina tiene jugadores que ofrecen sus propias soluciones, más como vendedores que como compradores.
Uno de los puntos más subrayados en las conversaciones del Coloquio fue el encadenamiento posible entre la economía del conocimiento y los sectores extractivos que lideran la agenda: energía, minería y agro. "Cuando hablamos de desarrollo de proveedores en minería o en energía, los servicios también pueden ser proveedores de eso", señaló Mora Alfonsín.
La oportunidad es concreta: esa capacidad local no se consigue fácilmente en otro mercado, a diferencia de los segmentos donde el proveedor chino es más barato y escalable. Sin embargo, la articulación todavía es insuficiente. Mora Alfonsín citó un ejemplo que grafica el problema: una empresa instaló en 2019 un depósito inteligente con software español, cuando esa solución podría haber sido provista por un jugador argentino. "Esa capacidad la tenés. Lo que hay que mejorar es el diálogo, la articulación", sostuvo.
Verónica Asla, líder para América Latina del centro de servicios globales de EY (EY GDS), graficó el clima general del Coloquio: "Por primera vez en muchos años estamos ordenados. Tenemos una macro que cambió y que nos está posicionando de cara al mundo de una manera mucho más parecida a lo que tiene que ser". El consenso sobre el rumbo económico, según Asla, trasciende a los candidatos y se sostiene con independencia de los nombres en juego.
Pero ese acuerdo sobre la macro convive con una advertencia que los referentes consultados coincidieron en señalar como el riesgo estructural más serio de mediano plazo: la educación. Asla cuantificó el problema para su sector: "Que uno de cada cuatro chicos no pueda hacer una cuenta básica reduce significativamente el stock de capital humano para nuestra industria", advirtió, con énfasis en lo que eso implica en tiempos de inteligencia artificial.
Mora Alfonsín trazó el horizonte con una referencia concreta: Polonia pasó de USD 35.000 millones a USD 55.000 millones en exportaciones de servicios en apenas dos años tras la pandemia. Argentina podría recorrer una curva similar ?llegar a los USD 30.000 o USD 40.000 millones? si cuenta con el capital humano para sostenerlo. "Me duele más que el dólar", dijo al describir su preocupación por la calidad educativa, por encima de cualquier variable coyuntural.